
数字货币优势属性 跨境支付、抗通胀、可编程 三个核心一次说清
做了八年金融科技研究,我发现很多人谈数字货币只盯着价格波动数字货币的优势属性,却忽略了它底层架构真正解决的老问题。跨境结算慢、通胀侵蚀购买力、合同执行依赖中介——这些痛点,数字货币的技术设计给出了不一样的答案。今天不聊币价,只聊它作为货币形态,到底强在哪里。
一笔美元跨境汇款,传统路径要过SWIFT、代理行、收款行,耗时两到五个工作日,手续费吃掉3%到7%。央行数字货币把结算压缩到秒级,中间环节砍到接近零。2023年泰国央行与马来西亚央行的mBridge试点,一笔跨境转账3秒到账,成本不足0.1%。这不是概念,是已经跑通的链路。
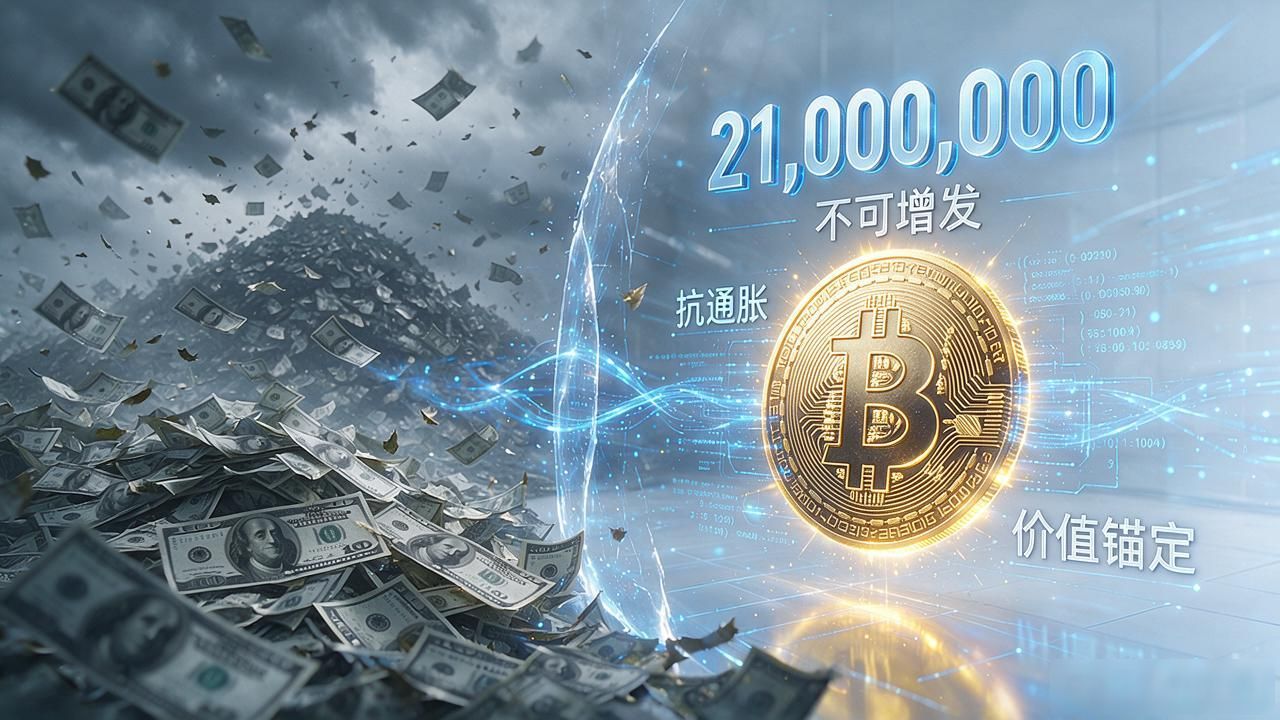
传统法定货币的供应量由央行根据经济周期调节,2008年后的量化宽松让全球纸币多印了几十万亿美元,老百姓的存款购买力被悄悄稀释。比特币的2100万枚上限写在协议里,不可增发、不可稀释,2024年第四次减半后日产量降到约450枚。这套硬约束让它在通胀环境下天然具备价值锚定属性。
数字货币最容易被低估的一点是"可编程"。智能合约让货币变成带条件的钱——货款到了才自动释放、租金按月自动划转、保险理赔触发即时到账。以太坊、Solana上的DeFi协议已经跑出了数百亿美元的资金池。传统银行做一笔贷款审批要一周,合约里写几行代码数字货币优势属性 跨境支付、抗通胀、可编程 三个核心一次说清,条件满足秒级放款。
跨境秒结、供应刚性、代码即规则——这三样东西摆在一起,你觉得自己的日常支付和理财方式,会因此发生什么改变?