
数字货币大监管动了真格,普通人投资币圈到底该怎么应对?
过去两年,全球主要经济体对数字货币的监管力度肉眼可见地收紧。从美国SEC接连起诉各大交易所和头部项目方,到欧盟MiCA法案正式落地生效,再到国内对加密货币交易从ICO到C2C的全链条管控,"大监管"早已不再是行业社群里的口头讨论,而是写进了多国法律条文的硬约束。
落到执行层面数字货币大监管动了真格,普通人投资币圈到底该怎么应对?,变化密度相当高。多国要求交易所完成KYC实名登记,高净值用户还需额外提交资金来源证明;部分国家直接禁止无牌机构提供币币兑换服务;OTC柜台被强制接入反洗钱系统,每笔超阈值交易都要留痕备查。这些动作环环相扣,核心目的就是把过去那些灰色通道逐一堵死数字货币大监管,让资金流向全程可追溯。
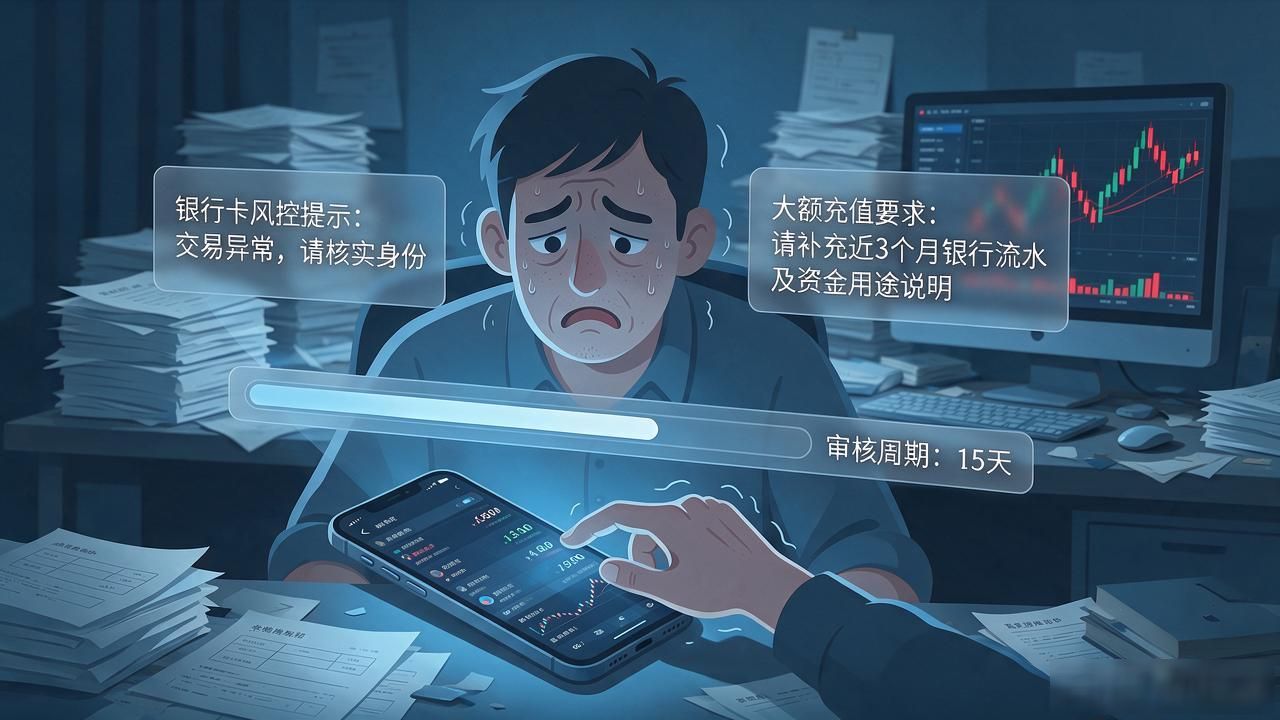
对普通投资者而言,最直观的感受就是出入金变难了。银行卡划转触发风控的概率大幅增加,大额充值被要求反复补充流水和用途说明,审核周期从几分钟拉长到好几天。有人转投海外合规平台,但账户绑定、税务申报、跨境转账的复杂度也同步上升。"方便"这两个字,正在被从币圈的日常体验里一点点剥离。
再往后看,未合规的小型交易所和冷门币种的生存空间只会越来越窄,流动性加速向头部平台集中是大概率事件。对还在观望的人而言,与其反复猜测哪条政策会松口,不如先把核心资产挪到合规框架里,把合规成本老老实实算进持有成本中,别等通道收紧了再手忙脚乱。