
数字货币与电子现金到底有啥不同?你手机里的钱算哪种
我做了十几年支付结算数字货币与电子现金,见过太多人把数字货币和电子现金混为一谈。说白了,这俩东西底层逻辑完全不同,但表面看起来都挺像"数字化的钱"。
电子现金本质上还是法币的数字化镜像,你在银行APP里看到的余额,背后对应的是央行账户里的真实存款。它依赖商业银行和支付机构做清算,你的每一笔转账都要经过银行系统。而数字货币,尤其是央行发行的数字人民币,是法币本身的一种新形态,具有法定货币属性,不依赖任何商业机构背书。
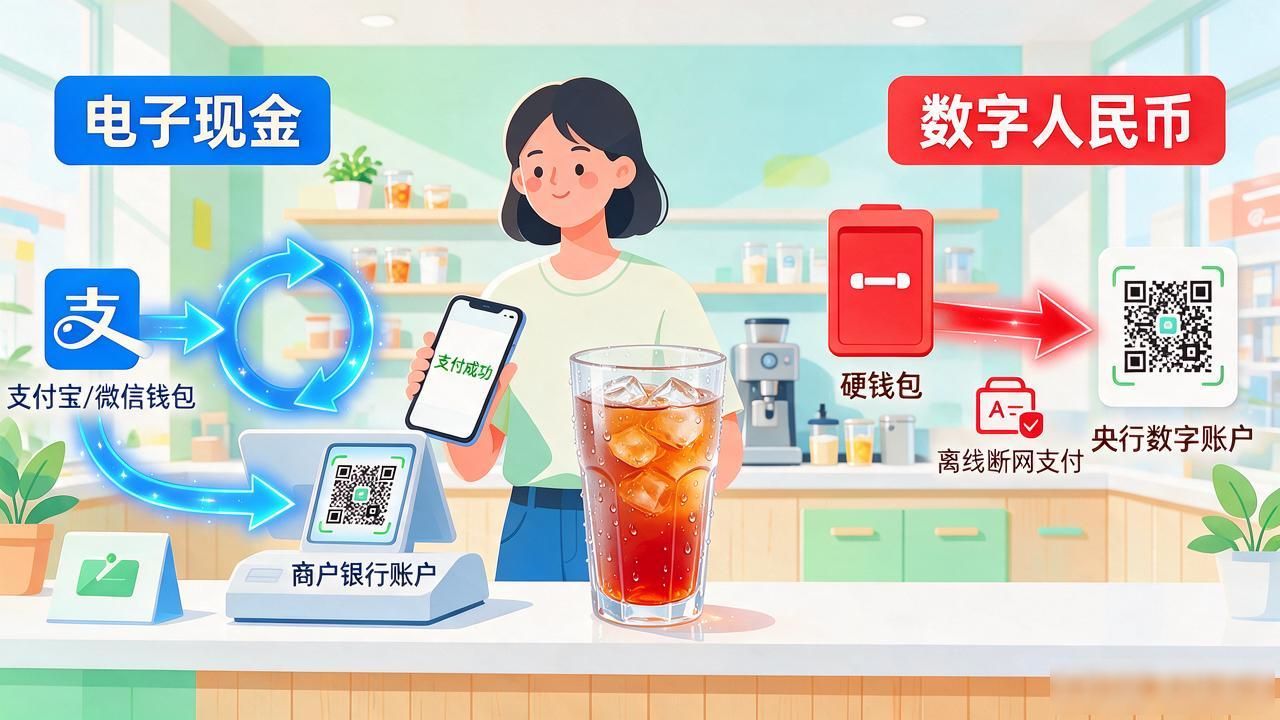
拿日常场景来说数字货币与电子现金到底有啥不同?你手机里的钱算哪种,你扫个码付奶茶钱,走的是电子现金通道,钱在支付宝、微信里转一圈再结算到商户银行账户。但如果你用数字人民币硬钱包付同样的奶茶,那是直接跟央行数字账户对接,离线也能完成支付,断网照样能用,这在电子现金里做不到。
对普通消费者最实在的区别在于隐私和安全。电子现金的交易数据散落在各平台,商户、银行、支付公司都能触达。数字货币采用"可控匿名"设计,小额支付下商户只知道你付了多少钱,不知道你是谁。这意味着你的消费画像不再被几家公司拼凑起来。
从技术落地角度看,电子现金已经运行了快二十年,体系成熟但底层还在迭代。数字货币目前还在推广期,商户接入、硬件钱包普及都需要时间。但趋势很清楚:二者不是替代关系,更像是同一条支付链路上的不同环节,短期内会并行共存。